碳交易市场来了,石油制品行业何去何从?
2021年7月,全国碳排放权交易市场正式启动上线交易,标志着中国以市场化机制推动绿色低碳转型迈出了关键一步。作为碳排放大户,石油制品行业——从原油开采、炼制到成品油销售——正面临着前所未有的变革压力。碳交易市场的到来,对这个传统能源行业意味着什么?是沉重的成本枷锁,还是倒逼转型升级的历史机遇?
一、碳交易市场:一只“看不见的手”重塑排放成本
碳交易市场的核心逻辑,是将二氧化碳等温室气体的排放权作为一种稀缺资源,允许企业在市场上买卖。政府设定一个总排放上限,并给控排企业分配初始配额。排放量低于配额的企业,可以将富余配额出售获利;排放量超标的企业,则必须到市场上购买配额,否则将面临罚款。
对于石油制品行业而言,这意味着“排放要有价,超排要付费”。过去免费的大气环境容量,如今变成了账本上真真切切的成本。从上游的油气开采,到中游的炼油化工,再到下游的储运销售,每一个环节的碳排放都将被纳入考量,直接影响企业的利润表。
二、石油制品行业的碳排放画像:有多大,有多重?
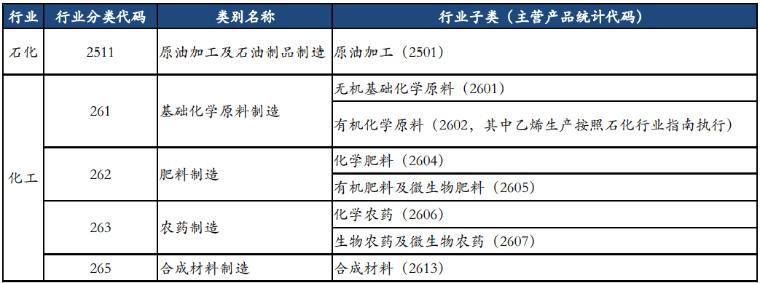
石油制品行业是典型的“高碳”行业。原油开采过程中会伴生大量的二氧化碳和甲烷排放;炼油环节需要消耗大量热能,燃料燃烧直接产生碳排放;即使是成品油最终被车辆烧掉,也构成了全生命周期碳排放的重要部分。尽管目前全国碳市场主要覆盖发电行业,但“十四五”期间将逐步扩大到石化、化工、建材、钢铁、有色、造纸、航空等行业,石油制品全产业链纳入碳交易只是时间问题。
一把悬在头顶的达摩克利斯之剑,促使行业必须计算出自己的“碳账本”。大型国企如中石化、中石油已经率先建立了碳排放核算体系,并参与试点碳市场交易。但对于众多中小炼化企业和油品销售企业而言,碳交易意味着额外的管理成本 and 合规成本,挑战不容小觑。
三、冲击与挑战:成本上升,竞争力分化
碳交易会直接推高生产成本。企业需要购买配额或投入资金进行节能技改,这部分成本若无法向下游完全传导,将侵蚀利润。在成品油价格受政府调控的背景下,炼油板块的利润空间本就不宽裕,碳成本无疑是雪上加霜。
行业竞争格局将加速分化。拥有先进工艺、较低能耗和较高碳效率的大型企业,可能有多余配额出售而获益;而工艺落后、排放强度高的中小企业,则可能因为买不起配额而被迫限产甚至退出市场。一场以“碳竞争力”为核心的洗牌正在酝酿。
第三,企业面临战略选择的两难:是花钱买配额维持现状,还是投入巨资进行低碳改造?摆在石油制品企业面前的是一条必须用真金白银铺就的转型之路——要么升级,要么出局。
四、机遇之门:倒逼转型,催生新增长点
碳交易市场并非只有“大棒”,它也递来了“胡萝卜”。碳价的长期上升预期,使得低碳技术和解决方案具备了投资价值。石油制品企业可以通过以下路径把握机遇:
- 节能提效:优化炼化工艺流程,回收余热余压,降低单位产品能耗,这是成本最低、见效最快的减碳方式,省下的配额就是白白赚到的利润。
- 能源替代:在油田和炼厂大规模应用绿电,例如建设分布式光伏、购买绿电,替代燃煤燃气自备电厂,从源头减少化石能源消耗。
- 碳捕集、利用与封存(CCUS):对于炼化过程中难以避免的工艺排放,CCUS是深度脱碳的关键技术。中石化已建成多个示范项目,将捕集的二氧化碳用于驱油或封存,既减碳又增产。
- 炼化转型:从“燃料型”炼厂向“化工型”炼厂转变。减少成品油产出,增加化工新材料和高端化学品比例,不仅降低汽柴油燃烧带来的碳排放,还提升了产品附加值。
- 布局新能源:凭借加油站网络优势,向充电、加氢、换电等综合能源服务站转型,使传统油品销售终端融入新能源生态。
这些举措不仅能满足碳合规要求,更能为企业开辟全新增长曲线。
五、案例启示:国际石油巨头的碳交易实践
在国际碳市场,壳牌、BP、道达尔等石油巨头早已将碳交易纳入核心战略。它们不仅成立了专门的碳交易团队,通过配额买卖和碳金融工具获利,还大举投资可再生能源和低碳技术,提出了“净零排放”愿景。他们的经验表明,碳交易并非单纯的合规负担,通��积极管理碳资产,可以转为价值创造来源。
国内中石化也于2021年成立碳科技公司,整合碳资产管理、碳交易、碳金融等业务,成为全国碳市场重要的参与者。这头大象已经跳起了碳之舞。
一场无法回避的低碳大考
碳交易市场的到来,标志着石油制品行业的竞争逻辑正在被改写。过去比拼的是规模、成本和油品质量,未来“碳竞争力”将融入每一位玩家的资产负债表。超排者将付出真金白银的代价。但换一个视角。这恰恰是行业高质量发展的助推器,是扶优汰劣的市场之手。放下“包袱”思维,抓紧布局碳资产管理和低碳技术,石油制品企业才能在这场“泼天”而来的碳市场大潮中,找准自己的新坐标。
碳交易市场已经鸣枪,石油制品行业的答卷正在书写。精彩的故事,不容错过。
如若转载,请注明出处:http://www.zhwjeme.com/product/50.html
更新时间:2026-10-05 11:08:54